Incendie parti du compteur électrique : qui paie les dégâts, Enedis ou votre assurance ?
Un départ de feu au niveau du compteur ou du disjoncteur pose vite la question de la responsabilité. Tout dépend de l'endroit exact où l'incendie a pris naissance : sur le réseau public ou dans votre installation. Qui possède quoi, qui indemnise, ce qu'a jugé la Cour de cassation et les démarches à faire dans les cinq jours.
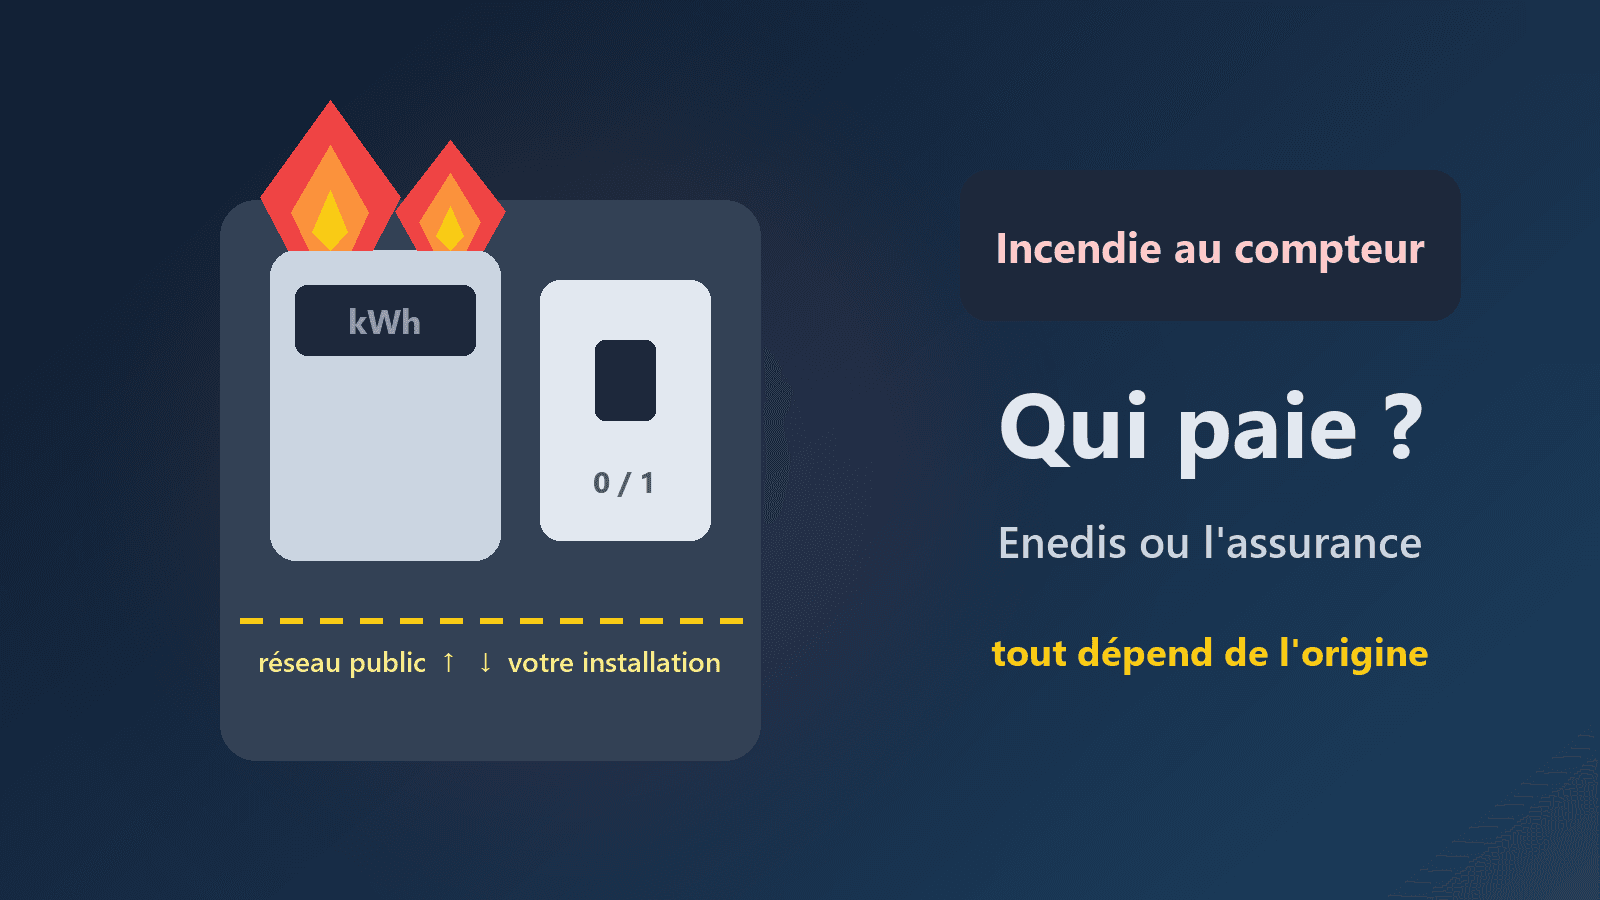
Une odeur de plastique brûlé, de la fumée qui s'échappe du coffret, des flammes autour du compteur : un incendie d'origine électrique au point d'arrivée du courant est rare, mais il arrive. Une fois le danger écarté, une question s'impose très vite : qui va payer ? La réponse tient en une frontière, invisible mais précise, entre le réseau public et votre installation. Voici comment elle se trace, et comment faire valoir vos droits.
D'abord, les bons réflexes
- Sortez du logement avec tous ses occupants et appelez les pompiers : 18 ou 112.
- Ne touchez pas au compteur ni au coffret, et ne projetez jamais d'eau sur un équipement électrique.
- Une fois les secours partis, signalez l'incident au service dépannage du gestionnaire de réseau : c'est lui qui sécurise et remplace les équipements du réseau public.
Tout le reste, preuves comprises, peut attendre que la situation soit sécurisée.
Qui possède quoi, du poteau à la prise
La loi fixe une limite claire. Selon l'article D. 342-1 du Code de l'énergie, le réseau public de distribution s'étend jusqu'aux bornes de sortie du disjoncteur de branchement, l'appareil placé juste à côté du compteur, à l'entrée du logement. Au-delà, tout appartient au propriétaire.
| Élément | Qui en a la charge |
|---|---|
| Câble d'arrivée, coffret de branchement | Gestionnaire du réseau (Enedis sur la majeure partie du territoire) |
| Compteur (Linky ou ancien modèle) | Gestionnaire du réseau |
| Disjoncteur de branchement | Gestionnaire du réseau |
| Tableau électrique, interrupteurs différentiels, disjoncteurs divisionnaires | Propriétaire du logement |
| Câblage, prises, appareils | Propriétaire (ou occupant pour ses appareils) |
Enedis gère environ 95 % du réseau de distribution français ; ailleurs, c'est une entreprise locale de distribution qui joue ce rôle, avec les mêmes règles.
Qui paie ? Trois scénarios
| Origine du feu | Qui supporte le coût in fine | Votre interlocuteur |
|---|---|---|
| Sur le réseau public (compteur, disjoncteur de branchement, raccordement) | Le gestionnaire de réseau | Votre assureur, qui se retourne contre lui |
| Dans l'installation intérieure (tableau, câble, prise, appareil) | Vous, via votre assurance habitation | Votre assureur |
| Installation intérieure abîmée par une anomalie du réseau (surtension) | Le gestionnaire de réseau | Votre assureur et le gestionnaire de réseau |
Dans tous les cas, votre assurance habitation intervient en premier. La garantie incendie, présente dans les contrats multirisques habitation, vous indemnise selon les plafonds et franchises prévus, quelle que soit l'origine du sinistre. Si l'expertise établit que le feu est né sur le réseau public, l'assureur se fait ensuite rembourser par le gestionnaire du réseau : c'est le recours subrogatoire. Vous n'avez donc pas à avancer les frais en attendant qu'un litige entre professionnels se règle.
Ce mécanisme peut aussi vous permettre de récupérer votre franchise : si la responsabilité du réseau est retenue, demandez à votre assureur de l'inclure dans son recours.
Ce qu'a jugé la Cour de cassation
Un arrêt de la première chambre civile du 2 juin 2021 (n° 19-19.349) éclaire bien ces situations. En 2012, une maison avait été détruite par un incendie provoqué par une surtension sur le réseau de distribution. Le distributeur a été reconnu responsable sur le fondement de la responsabilité du fait des produits défectueux : l'électricité est juridiquement un produit, et une tension anormale la rend défectueuse.
La cour d'appel avait pourtant réduit sa responsabilité à 60 %, au motif que les propriétaires avaient installé chez eux un équipement non conforme. La Cour de cassation a censuré ce raisonnement : une faute de la victime qui a seulement aggravé les dégâts, sans en être la cause, ne permet pas au producteur d'échapper à une partie de sa responsabilité.
Publicite
À retenir : une installation intérieure imparfaite ne suffit pas, à elle seule, à exonérer le distributeur si le sinistre trouve son origine sur son réseau.
Les démarches pour être indemnisé
1. Déclarez le sinistre à votre assureur dans les 5 jours ouvrés (article L. 113-2 du Code des assurances), par écrit ou via votre espace client. Demandez expressément une expertise sur l'origine du feu.
2. Conservez les preuves. Photographiez le coffret, le compteur, le tableau et les dégâts avant tout nettoyage. Ne jetez aucun équipement endommagé : l'expert peut en avoir besoin. Le compteur et le disjoncteur restent la propriété du réseau, demandez à ce qu'ils soient conservés en vue de l'expertise.
3. Adressez une réclamation écrite au gestionnaire du réseau en indiquant votre numéro de point de livraison (PDL, 14 chiffres, sur votre facture), la date, l'heure et une description des faits. Joignez la copie de votre déclaration à l'assureur.
4. Faites valoir le contradictoire. Si les conclusions de l'expertise vous paraissent insuffisamment étayées, vous pouvez demander une contre-expertise ; vérifiez si votre contrat prend en charge ses frais (garantie protection juridique ou honoraires d'expert).
5. En cas de blocage avec le distributeur ou le fournisseur, le médiateur national de l'énergie peut être saisi gratuitement, après une réclamation écrite restée sans réponse satisfaisante.
La part qui reste à votre charge : l'installation intérieure
Si le feu est parti du tableau ou d'un circuit du logement, sans anomalie du réseau à l'origine, c'est votre assurance qui règle le sinistre, et elle seule. D'où l'intérêt de surveiller les signes d'alerte : disjoncteurs qui sautent souvent, odeur de chaud près du tableau, prises noircies ou tièdes, grésillements. Dans un logement ancien, un diagnostic par un professionnel permet de repérer les points faibles avant l'accident ; les anomalies les plus fréquentes sont détaillées dans diagnostic électrique : les anomalies et qui paie les travaux.
Contre les surtensions venues de l'extérieur, un parafoudre installé au tableau limite les dégâts sur les appareils : voir comment protéger ses appareils électriques de la foudre. Et si vous utilisez un groupe électrogène pendant une panne, son mauvais raccordement est lui aussi une source d'incendie : lisez groupe électrogène : bien le brancher.
Votre assurance habitation est-elle à la hauteur ?
Un sinistre est le pire moment pour découvrir un plafond trop bas ou une franchise élevée. Les conseillers de Mon Assistant Perso comparent gratuitement vos contrats d'énergie, de télécom et d'assurance pour vous aider à payer le juste prix sans sacrifier les garanties. Commencez par une analyse de votre facture d'électricité.
À retenir
- Le réseau public s'arrête à la sortie du disjoncteur de branchement : compteur et disjoncteur relèvent du gestionnaire de réseau, le tableau et les circuits du propriétaire.
- Votre assurance habitation paie d'abord, puis se retourne contre le distributeur si le feu est né sur son réseau.
- Une faute de l'occupant qui a seulement aggravé les dégâts n'exonère pas le distributeur (Cass. 1re civ., 2 juin 2021).
- 5 jours ouvrés pour déclarer, des photos, aucun équipement jeté, une réclamation écrite avec votre PDL.
Sources : Code de l'énergie (art. D. 342-1), Code des assurances (art. L. 113-2), Cour de cassation (1re chambre civile, 2 juin 2021, n° 19-19.349), Énergie-Info.
Publicite
Rédigé par
Camille Fontaine
Énergie
Rédactrice chez Mon Assistant Perso, spécialisée sur l'électricité et le gaz : lecture de facture, puissance souscrite, options tarifaires, changement de fournisseur. Chaque article s'appuie sur les grilles tarifaires et les communiqués officiels en vigueur au moment de la publication.
Besoin d'aide pour vos démarches ?
Nos experts vous accompagnent gratuitement pour optimiser tous vos contrats et réduire vos factures mensuelles.